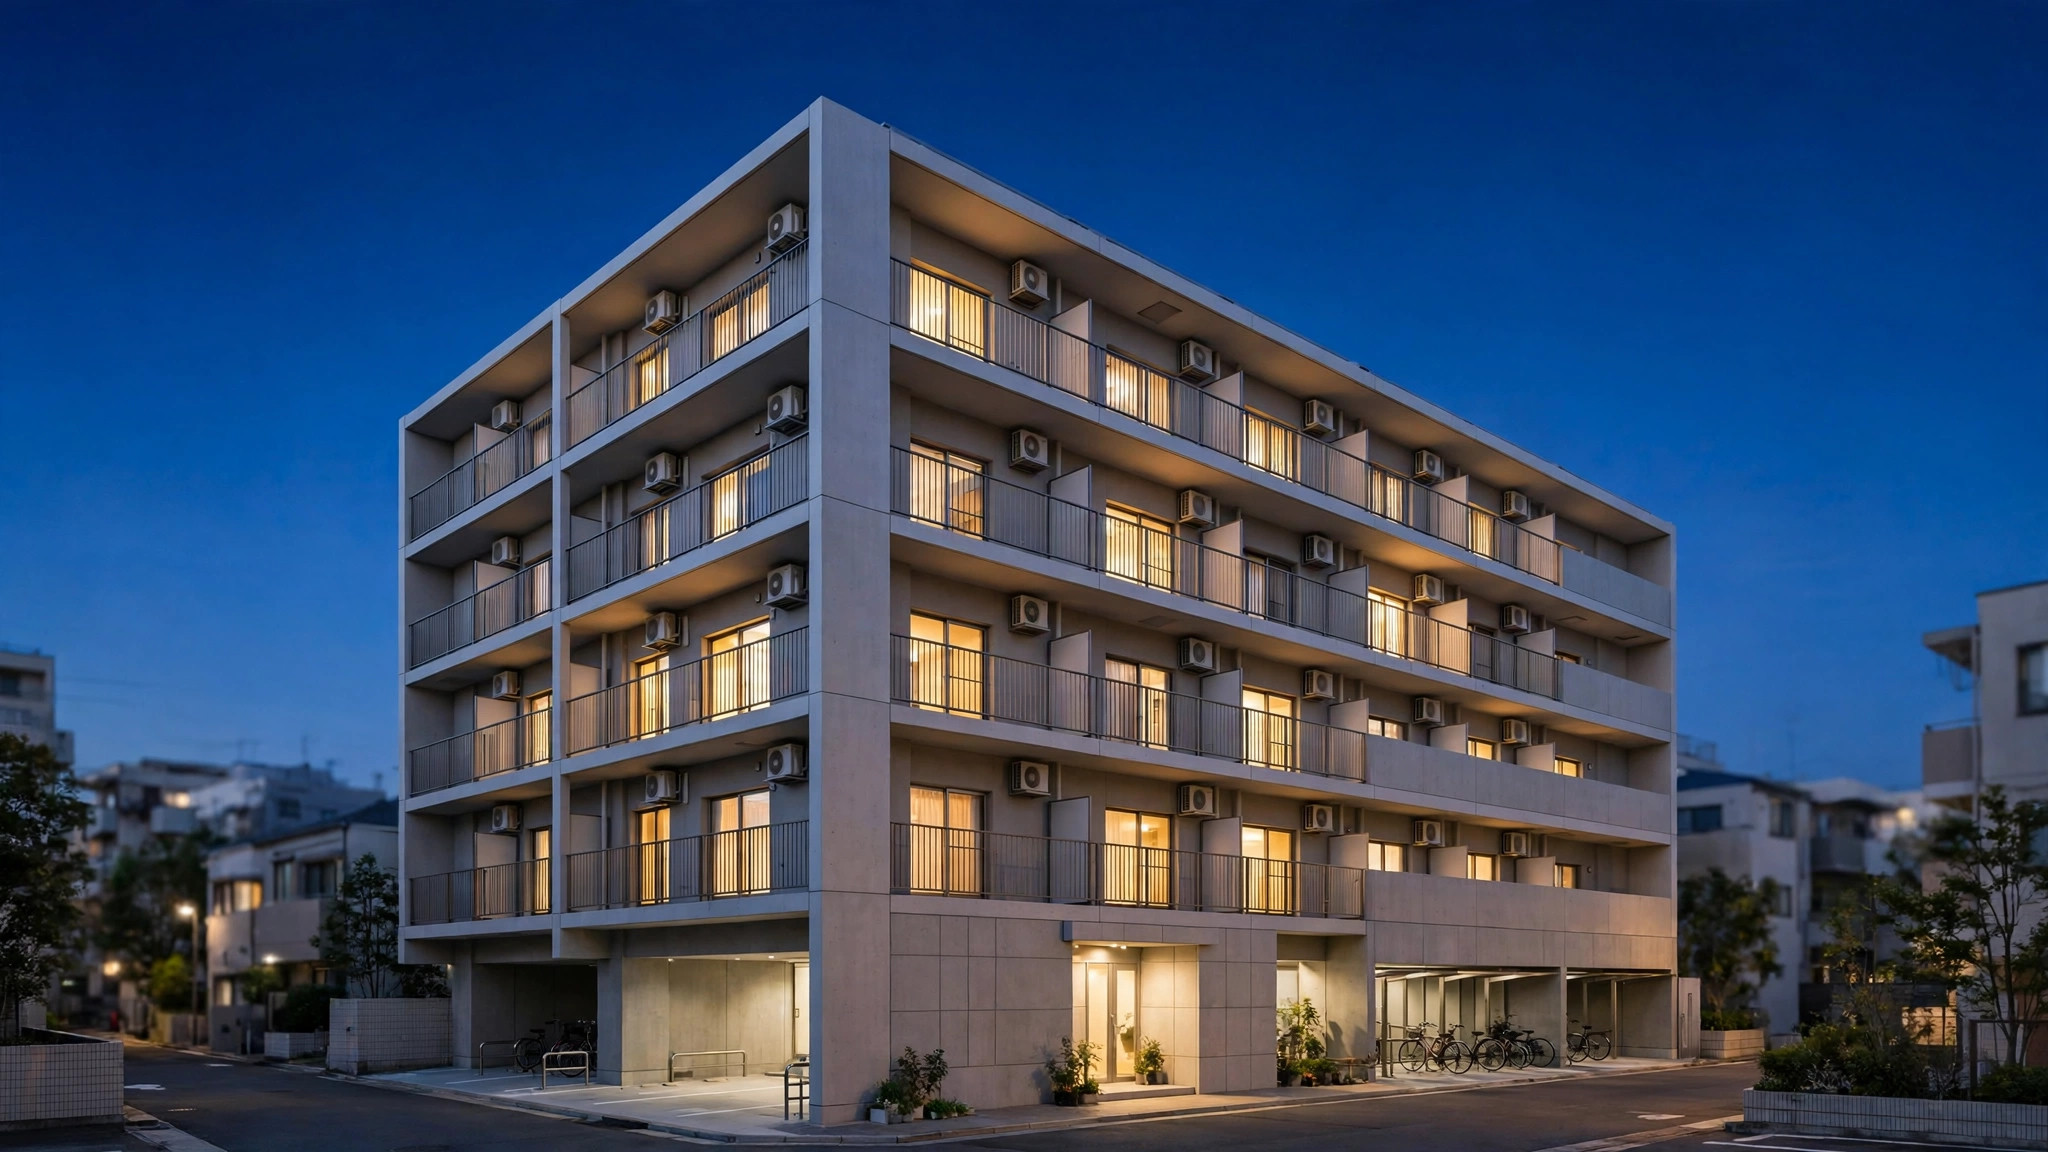
収益物件の購入資金、どう調達するか
アパートやマンションなどの収益物件を購入する際、多くの人がローンの活用を検討します。その選択肢の一つが、購入する物件や、すでに所有している不動産を担保にする不動産担保ローンです。
不動産担保ローンは、不動産という裏付けがあるため、資金の使いみちが不動産関連であればまとまった金額を長期間で借りる設計の商品もあります。一方で、不動産投資そのものの収支計画が甘ければ、借入が負担になることもあります。担保があるから借りるのではなく、家賃収入と返済のバランスが取れるかを軸に考えることが大切です。
この記事では、収益物件購入に不動産担保ローンを使う際の基本的な考え方、複数所有や共同担保の発想、審査で見られやすい点を解説します。
担保の入れ方は大きく2パターン
購入する物件自体を担保にする
購入対象の収益物件に抵当権を設定する方法です。物件の評価額や想定家賃収入、立地などが審査の材料になります。自己資金をどれだけ入れられるかによって、借入額や返済負担も変わります。
すでに所有する不動産を担保にする(共同担保を含む)
自宅や所有中の収益物件など、別の不動産を担保にしたり、購入物件と合わせて複数の不動産を担保に入れる「共同担保」という考え方もあります。担保を複数にすることで評価の土台を広げられる場合がありますが、その分、万が一返済できなくなった際には担保に入れた不動産すべてが対象になり得ます。リスクの範囲が広がる点は十分に理解しておきましょう。
| 担保の形 | 特徴 | 注意点 |
|---|---|---|
| 購入物件のみ | 仕組みがシンプルで対象が明確 | 物件評価によって希望額に届かない場合がある |
| 所有物件のみ | 購入物件に抵当権を入れずに済む場合がある | 自宅等を担保にする場合は生活への影響が大きい |
| 共同担保(複数物件) | 評価を合算して検討できる場合がある | 対象不動産すべてにリスクが及ぶ。家族所有物件は同意が必要 |
複数所有でも相談できる商品例:滋賀銀行ジャストサポート
これから物件を増やしたい人にとって気になるのが、「すでに収益物件を持っていると申し込めないのか」という点です。滋賀銀行のジャストサポート(不動産担保型・目的型)では、公式LPで収益物件を複数所有している方も相談できると案内されています。公式LP(2026年10月1日現在)の主な内容は次の通りです。
| 項目 | 内容(公式LPより) |
|---|---|
| 金利 | 変動金利 年2.850%/年3.475%/年4.625%/年5.775%の4段階から審査で決定。条件により最大年0.150%引き下げで最下限年2.700% |
| 融資額 | 300万円〜4,999万円(不動産関連資金は9,500万円まで) |
| 融資期間 | 1年〜35年 |
| 対応エリア・手続き | 全国対応、来店不要、スマホで手続き完結 |
| 担保 | 本人または3親等以内の家族が所有する不動産。第二順位でも相談可 |
| 保証会社 | 株式会社セゾンファンデックス |
| 事務手数料 | 借入額4,999万円以下の場合132,000円 |
ただし、複数所有でも相談できることと、審査を通過することは同じではありません。前年度の収入の内訳など、商品ごとに申込条件が定められている場合もあります。自分が条件に当てはまるかは公式ページで確認し、不明点は相談時に聞いてみてください。
審査で見られやすいポイント
収益物件購入の審査では、申込者本人と物件の両方が見られます。一般的に意識しておきたいのは次の点です。
- 本人の収入と返済能力:給与収入などの安定性、既存借入を含めた返済負担
- 物件の収益性:想定家賃、空室リスク、立地や築年数、管理状態
- 物件の担保評価:金融機関等の基準による評価額
- 自己資金の有無:購入価格や諸費用に対してどれだけ用意できるか
- 投資計画の現実性:修繕費や税金、保険料まで含めた収支シミュレーション
特に、家賃収入を楽観的に見積もると、空室や修繕が発生した途端に返済が苦しくなります。満室想定ではなく、空室期間やコストを見込んだ保守的な試算で検討することが重要です。
申し込みまでの流れのイメージ
- 購入したい物件の価格・想定家賃・諸費用を整理する
- 自己資金と希望借入額、毎月の返済可能額を試算する
- 担保にする不動産(購入物件/所有物件/共同担保)を決める
- 公式情報で申込条件を確認し、仮審査・相談へ進む
- 審査結果と提示条件(金利・金額・期間)を確認して契約を判断する
FAQ
Q1. すでに収益物件を何件か持っていても申し込めますか?
A. 商品によって扱いは異なります。滋賀銀行ジャストサポートでは複数所有の方も相談できると公式に案内されていますが、収入の内訳など個別の条件や審査があります。所有状況を正直に伝えたうえで相談してください。
Q2. 共同担保にすると借入額は増えますか?
A. 担保評価を合算して検討できる場合があるため、結果として希望に近づくこともありますが、必ず増えるとは限りません。また担保に入れた不動産すべてがリスク対象になる点も踏まえて判断しましょう。
Q3. 家族が所有する不動産を担保にできますか?
A. 滋賀銀行ジャストサポートでは、本人または3親等以内の家族が所有する不動産が担保の対象と案内されています。その場合、所有者である家族の同意と手続きへの協力が必要です。
まとめ
収益物件の購入に不動産担保ローンを使う場合、担保の入れ方には購入物件のみ、所有物件のみ、共同担保といった選択肢があります。複数所有でも相談できる商品も存在しますが、最終的な可否は本人の返済能力と物件の評価・収益性による審査で決まります。家賃収入は保守的に見積もり、修繕費や空室まで含めた収支計画を作ったうえで、公式情報を確認しながら検討を進めてください。
注意事項・公式確認への誘導
本記事は一般的な情報提供を目的としたもので、融資の可否、金額、金利を保証するものではなく、特定の投資成果を示すものでもありません。不動産投資には空室や価格変動などのリスクがあります。商品の最新条件は滋賀銀行公式ページで必ずご確認ください。借入と投資の判断は、返済計画とリスクを十分に検討したうえで自己責任で行いましょう。
コメント