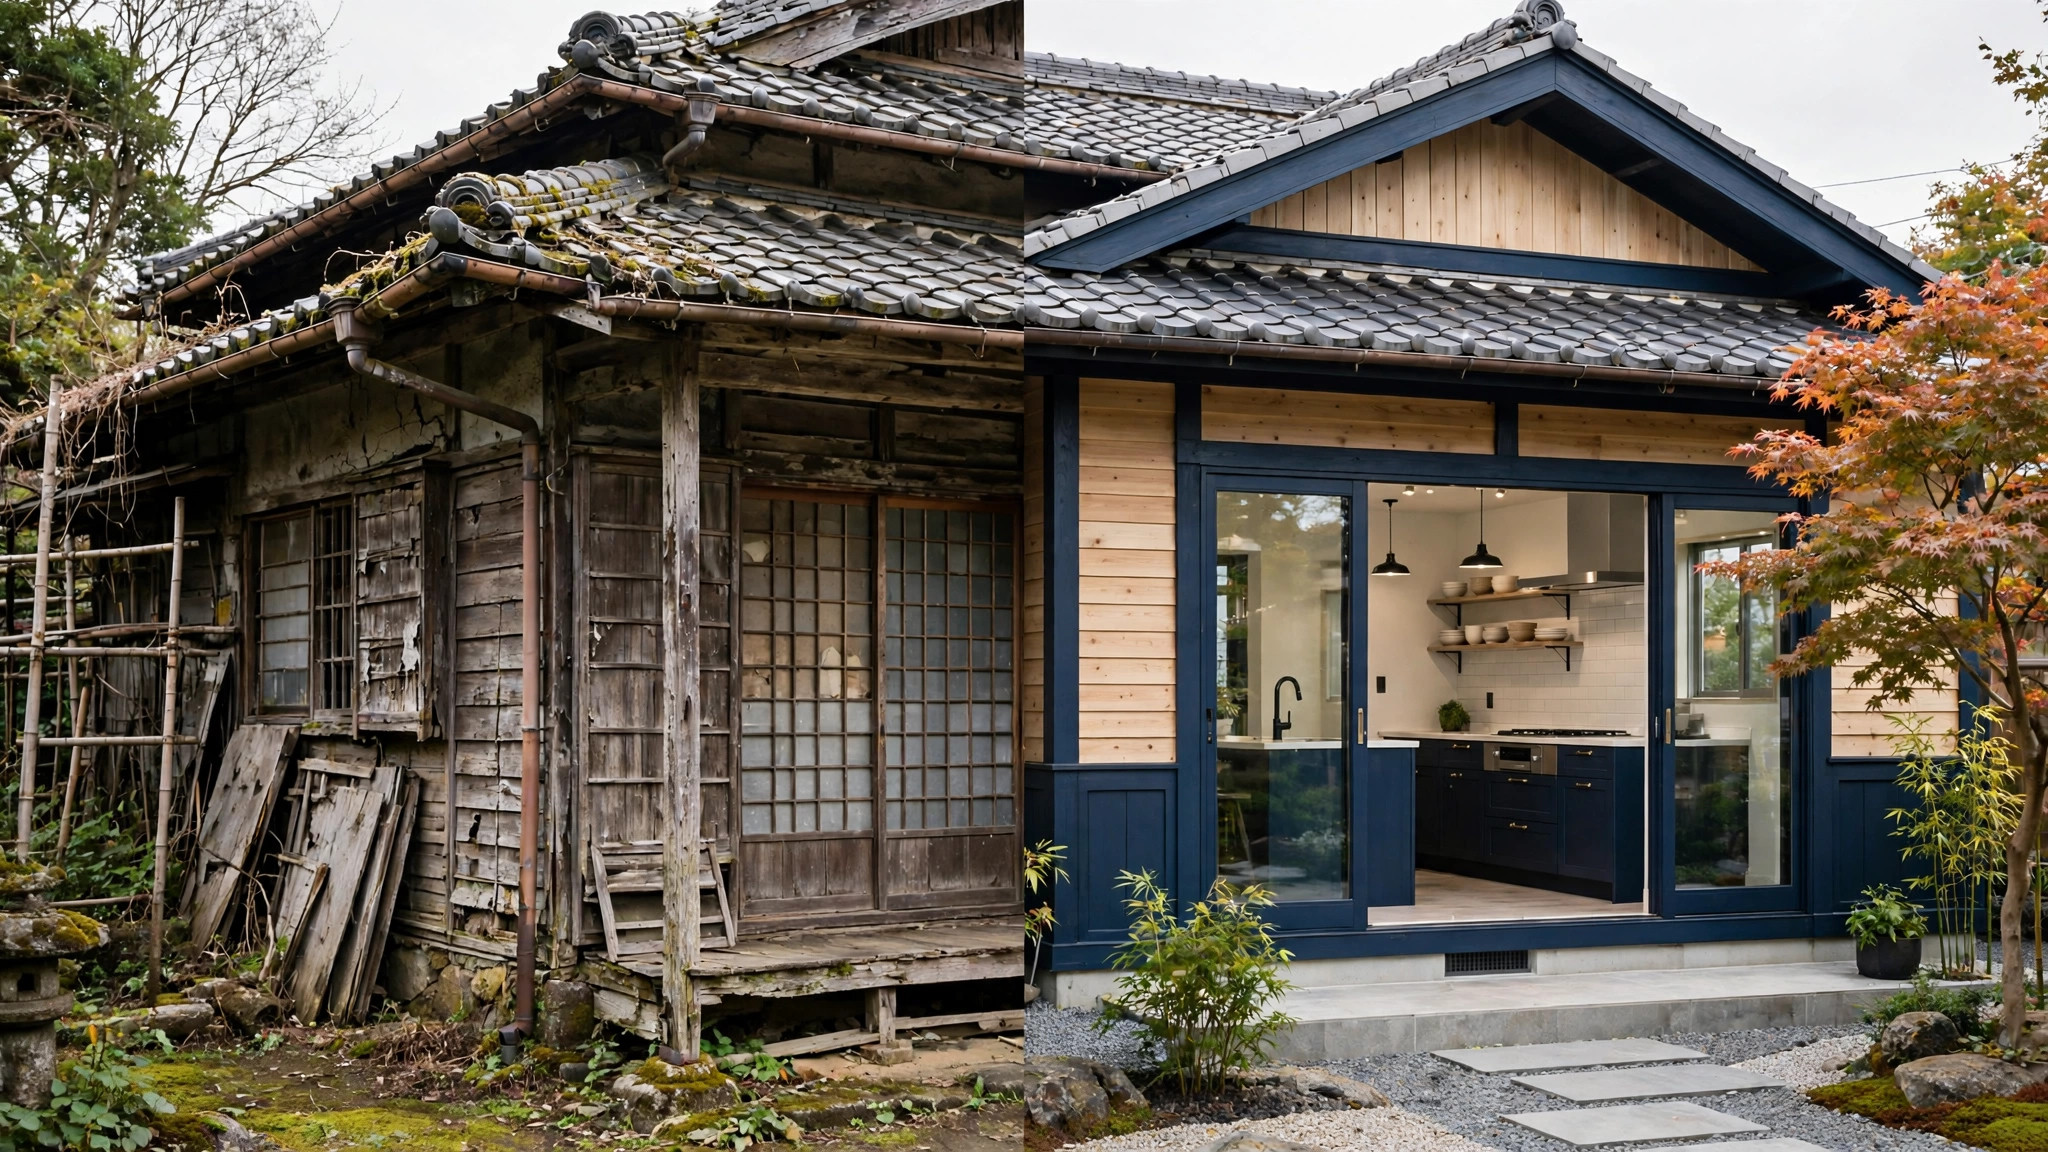
リフォーム費用が想定より大きくなったとき
キッチンや水回りの交換、外壁・屋根の修繕、間取り変更やバリアフリー化など、住まいのリフォームは内容によって数百万円規模になることも珍しくありません。自己資金だけでまかなえない場合、候補になるのがリフォームローンです。
リフォームローンには、担保を取らない「無担保型」と、自宅などの不動産を担保にする「有担保型(不動産担保ローン)」があります。どちらが良いかは、借りたい金額、返済期間、金利、手続きの手間などを比べて決める必要があります。
この記事では、両者の違いと、不動産担保ローンでリフォーム資金を借りる場合のメリット・デメリットを整理します。
無担保ローンと不動産担保ローンの違い
| 比較項目 | 無担保リフォームローン | 不動産担保ローン |
|---|---|---|
| 担保 | 不要 | 自宅等の不動産に抵当権を設定 |
| 手続き | 比較的シンプルで早い傾向 | 審査・登記手続きがあり時間がかかる傾向 |
| 借入可能額 | 比較的小口の商品が多い | 担保評価に応じてまとまった金額を検討しやすい |
| 返済期間 | 比較的短めの商品が多い | 長期間の設定が可能な商品もある |
| 金利の傾向 | 有担保より高めの設定が多い | 担保がある分、低めの設定が期待される商品もある |
| 費用 | 保証料等が金利に含まれる場合もある | 事務手数料・登記費用などが別途かかる場合がある |
| リスク | 返済が滞っても直ちに自宅を失う構造ではない | 返済できない場合、担保不動産を失う可能性がある |
金利や限度額の具体的な水準は商品ごとに異なります。表面的な金利だけでなく、手数料や登記費用を含めた「総返済額」で比べることが大切です。
不動産担保ローンで借りるメリット
まとまった金額と長い期間を検討しやすい
大規模なリフォームや二世帯化、耐震改修など費用が大きくなる工事では、担保評価に応じてまとまった借入を検討しやすい点がメリットです。返済期間を長く設定できる商品であれば、毎月の返済額を抑えながら計画的に返すことも考えられます。
資金の使いみちの幅が広い商品もある
目的型の不動産担保ローンでは、リフォーム以外にも教育資金や相続関連資金など、複数の目的に対応する商品があります。工事内容の見積もりをもとに必要額を決められるため、資金計画を立てやすい面もあります。
デメリットと注意点
- 手続きに時間と費用がかかる:担保評価や抵当権設定の登記が必要で、事務手数料・登記費用・印紙代などがかかる場合があります。小口のリフォームでは、コストが見合わないこともあります。
- 自宅が担保になるリスク:返済ができなくなれば、担保に入れた住まいを失う可能性があります。収入が変動した場合でも返せる計画かどうか、慎重に検討してください。
- 審査がある:担保があっても、収入や返済能力などの審査は行われます。希望どおりの金額や条件になるとは限りません。
- 工事内容の確認書類が必要な場合がある:目的型ローンでは、見積書など使いみちを確認できる書類の提出を求められることがあります。
リフォーム対応の商品例:滋賀銀行ジャストサポート
滋賀銀行のジャストサポート(不動産担保型・目的型)は、公式LPでリフォーム資金を含む目的資金に対応するローンとして案内されています。公式LP(2026年10月1日現在)の主な内容は次の通りです。
| 項目 | 内容(公式LPより) |
|---|---|
| 金利 | 変動金利 年2.850%/年3.475%/年4.625%/年5.775%の4段階から審査で決定。条件により最大年0.150%引き下げで最下限年2.700% |
| 融資額 | 300万円〜4,999万円(不動産関連資金は9,500万円まで) |
| 融資期間 | 1年〜35年 |
| 対応エリア・手続き | 全国対応、来店不要、スマホで手続き完結 |
| 担保 | 本人または3親等以内の家族が所有する不動産。第二順位でも相談可 |
| 保証会社 | 株式会社セゾンファンデックス |
| 事務手数料 | 借入額4,999万円以下の場合132,000円 |
住宅ローン返済中の自宅についても、第二順位で相談できると案内されています。ただし事務手数料などの費用も含めて総コストを試算し、無担保ローンの見積もりとも比較したうえで選ぶことをおすすめします。
どちらを選ぶかの判断軸
- 借りたい金額が無担保ローンの範囲に収まるか
- 毎月の返済可能額から逆算した期間で返せるか
- 金利差と手数料・登記費用を合わせた総コストはどちらが小さいか
- 工事の開始時期までに融資実行が間に合うか
- 自宅を担保にするリスクを家族と共有できているか
FAQ
Q1. 小規模なリフォームでも不動産担保ローンが向いていますか?
A. 金額が小さい場合、事務手数料や登記費用の割合が大きくなり、無担保ローンの方が総コストで有利なこともあります。金額と総返済額で比較して判断しましょう。
Q2. リフォーム中・リフォーム前の物件でも申し込めますか?
A. 申し込み自体は工事前が一般的で、見積書などで工事内容と金額を確認したうえで審査が進みます。具体的な進め方は商品や金融機関によって異なるため、公式情報や相談窓口で確認してください。
Q3. 住宅ローン返済中でもリフォーム資金を借りられますか?
A. 第二順位の抵当権設定で対応できる場合があります。滋賀銀行ジャストサポートでも第二順位で相談できると案内されていますが、可否や金額は残債と担保評価、審査結果によります。
まとめ
リフォーム資金の調達では、無担保ローンの手軽さと、不動産担保ローンの金額・期間の柔軟さを、総コストとリスクで比べて選ぶことが大切です。不動産担保ローンは、大規模リフォームでは有力な選択肢になり得ますが、手数料や登記費用、自宅を担保にするリスクも伴います。複数の見積もりと返済シミュレーションをそろえ、家族とも話し合ったうえで、公式情報を確認して検討を進めてください。
注意事項・公式確認への誘導
本記事は一般的な情報提供を目的としたもので、融資の可否や条件を保証するものではありません。金利は変動金利の場合、市場動向により見直されることがあります。申し込みの際は、滋賀銀行公式ページおよび契約前の説明資料で最新の金利・手数料・条件を必ずご確認ください。借入は返済計画を立て、無理のない範囲で利用しましょう。
コメント